
¿Recesión a la vista en EE.UU.?
En las últimas semanas han aumentado los temores a qué la economía de Estados Unidos, en lugar de tener un aterrizaje suave, llegue a una recesión, entre otros motivos por las incertidumbre provocadas por la administración Trump. Y no faltan razones.
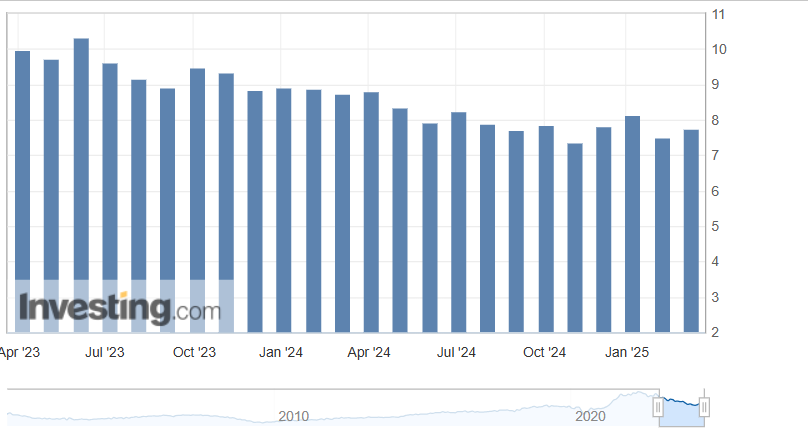
En primer lugar, aunque el empleo sigue ofreciendo datos sólidos, lo cierto es que éstos han sido más débiles observando los dos últimos años, situando un pico por encima de 10 MM de vacantes (gráfico inferior) a los niveles actuales que no llegan alcanzar los 8MM . En cualquier caso la tasa de desempleo permanece históricamente baja registrando niveles del 4.1% en febrero de 2025, lo que representa un aumento desde el 4.0% registrado en enero del mismo año.
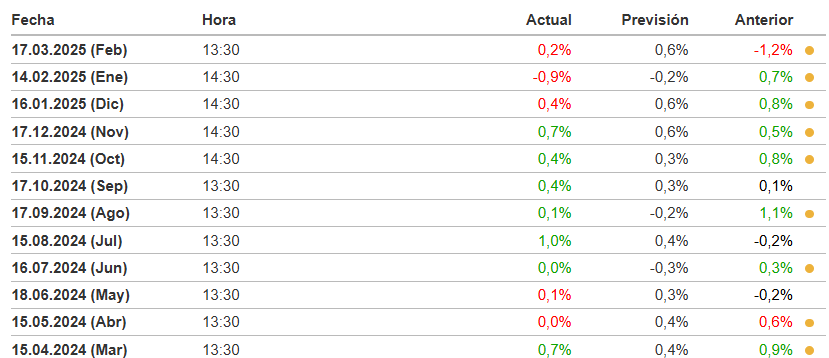
En segundo lugar, señalar la preocupación de los ciudadanos estadounidenses con las políticas arancelarias de la administración Trump. Muestra de ello es el índice de expectativas del consumidor americano. John Furner, presidente y director ejecutivo de Wallmart US, expresó su preocupación por el impacto de la política arancelaria impulsada por Trump. Este cambio en el comportamiento del consumidor ha llevado a una revaluación de los pronósticos señalando una posible desaceleración en el gasto de los consumidores. En la tabla inferior se muestran las ventas minoristas registradas en los últimos meses.
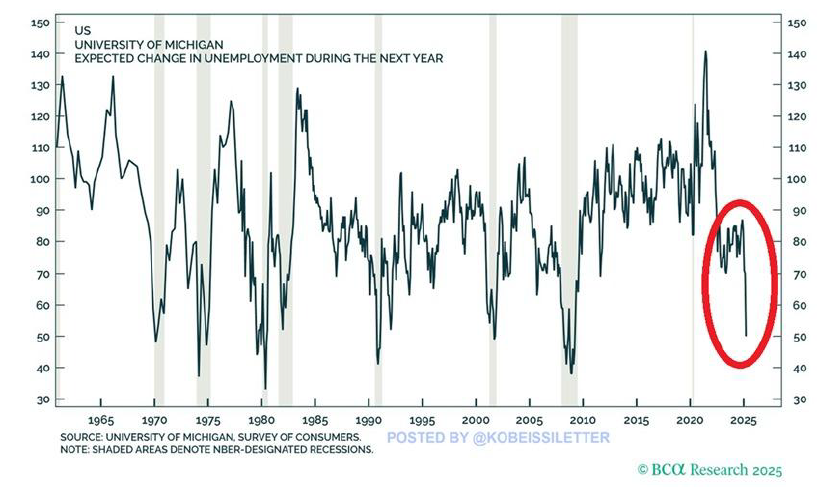
La última encuesta del la Universidad de Michigan refleja igualmente unas no muy aragüeñas expectativas de los consumidores para el empleo en 2025. El nivel actual de este índice es comparable a los registros previos a períodos de recesión, lo que refuerza la evidencia de un debilitamiento del sentimiento del consumidor en Estados Unidos.
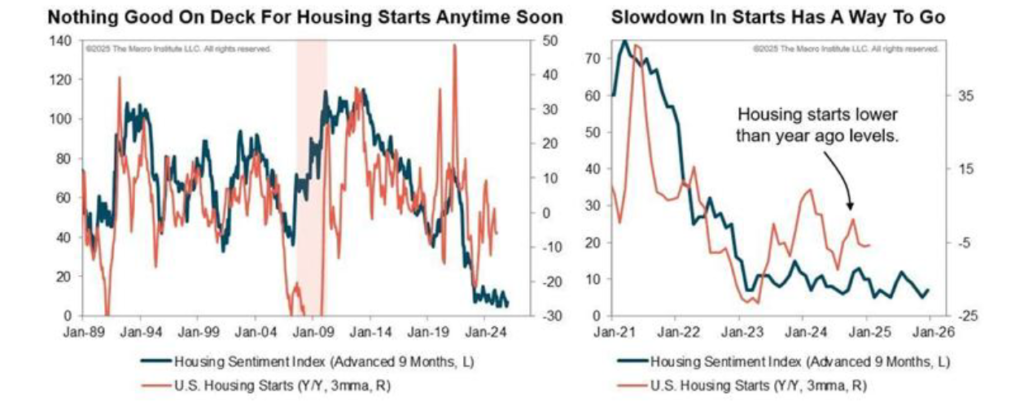
Otro aspecto a tener en consideración es el mercado inmobiliario de Estados Unidos que continúa atravesando una fase de desaceleración . El sentimiento del consumidor sigue sin mejorar, y, simultáneamente, la construcción de nuevas viviendas ha experimentado una considerable disminución.
El impacto de los elevados tipos de interés, junto con la incertidumbre económica, está afectando este sector en mayor medida que otros mercados.
También la caída de los mercados financieros desde máximos del pasado mes de febrero contribuye a este sentimiento negativo al disminuir el efecto riqueza en los hogares estadounidenses. Cabe que recordar que casi el 60% de las familias americanas invierten en mercados de renta variable directamente en acciones o a través de fondos de inversión. Es cierto que parte de este movimiento de caída de algo más del 10% viene provocado por la salida masiva de los Hedge Funds de tendencia conocidos como CTA, al liquidar posiciones cortas a fin de evitar mayores pérdidas.
Al margen de lo anteriormente descrito tenemos una inflación testaruda que si bien ha venido bajando no termina de llegar al objetivo del 2% con el que la Reserva Federal se siente cómoda. Esto podría dificultar el proceso de bajada de los tipos de interés que se inició en septiembre del 2024. Los aranceles, en principio, tampoco ayudan en este camino. El debilitamiento del USD de los últimos meses podría ser la puntilla.
Para concluir, ¿Qué esperamos? ¿Cuál sería el posicionamiento?
Si se está invertido en renta variable americana aprovecharíamos el posible rebote del mercado después de las últimas caídas para reducir nuestra exposición y preparar este efectivo para nuevos niveles de entrada en el entorno del 5.000/5.200 del S&P 500. El sector salud el que más me gusta. Interesante para bonistas en USD los plazos largos. Riesgos en High Yield USA.
De Europa hablaremos en el siguiente Post.
Sobre el autor

Otros artículos
Prudencia
Reflexionando sobre la situación actual en los mercados financieros, tanto de renta fija como variable la primera palabra que me viene a la cabeza es prudencia. A lo largo de las últimas semana hemos visto situaciones de "pánico" en ambos frentes. Hemos asistido a la caída de los mercados de renta variable desde máximos a…
Un nuevo escenario para la renta fija europea.
En los últimos días, hemos sido testigos de un movimiento significativo en los mercados de renta fija europeos, marcado por la escalada en la rentabilidad del bono alemán a 10 años, alcanzando niveles por encima del 2,90%, que no habíamos visto en mas de una década. Este ajuste refleja cambios estructurales en las políticas económicas de…