
Prudencia
Reflexionando sobre la situación actual en los mercados financieros, tanto de renta fija como variable la primera palabra que me viene a la cabeza es prudencia.
A lo largo de las últimas semana hemos visto situaciones de «pánico» en ambos frentes. Hemos asistido a la caída de los mercados de renta variable desde máximos a mediados de febrero hasta niveles mínimos a primeros de abril. Recientemente los índices han vuelto a alcanzar nuevamente niveles cercanos a los máximos, superándolos hoy mismo en el caso de Alemania
| Índice | Máximo 2025 | Mínimo 2025 | % Caída desde Máximo a Mínimo |
|---|---|---|---|
| S&P 500 | 6.144,15 | 4.982,77 | 18,90% |
| Nasdaq Composite | 20.056,25 | 15.267,91 | 23,87% |
| Russell 2000 | 2.317,97 | 1.760,71 | 24,04% |
| Euro Stoxx 50 | 5.467,28 | 4.894,30 | 10,48% |
| DAX | 23.935,09 | 21.044,61 | 12,08% |
| CAC 40 | 8.257,88 | 6.763,76 | 18,09% |
| Nikkei 225 | 42.426,77 | 30.792,74 | 27,42% |
En lo que respecta a la renta fija, considerando la deuda norteamericana y la alemana como los activos libres de riesgo hemos visto también movimientos de gran envergadura. Al igual que la renta variable después ha suavizado estos rangos.
En Estados Unidos, los diferenciales de crédito de grado de inversión (IG) se ampliaron desde 25 puntos básicos (pb) hasta 121 pb y los de alto rendimiento (HY) desde 105 pb hasta 461 pb, aunque luego se estrecharon tras una mejora en el sentimiento de mercado.
En Alemania, el rendimiento del bono a 10 años subió 30 pb tras el anuncio de estímulo fiscal, lo que también implicó un aumento de los diferenciales de crédito soberano.
Esta misma semana hemos visto la gran subida del 30 años nipón ante la falta de demanda en la últimas subastas de deuda al haber disminuido sustancialmente las compras por parte del banco de Japón.
Y, ¿Cuáles son los motivos? Si miramos a nuestro alrededor, yo francamente no los encuentro.
La situación geopolítica actual no creo que haya mejorado. Simplemente viendo las noticias lo podemos observar. La guerra en Ucrania continúa, Oriente Medio tampoco mejora, mas bien al contario se recrudecen los conflictos y China/Taiwán tampoco parece que esté aflojando. Otros jugadores como Irán y Corea del Norte en alerta y desde la Unión Europea/Europa un clima de mayor belicismo fomentado principalmente por los Gobiernos de Francia y Reino Unido. Luego desde este punto de vista todo sigue igual.
Vayamos a los aspectos económicos.
Desde EE.UU. la situación empeora en sus datos. Compartiré algunos gráficos que nos deberían al menos hacer dudar de la consistencia de las últimas subidas en los mercados.
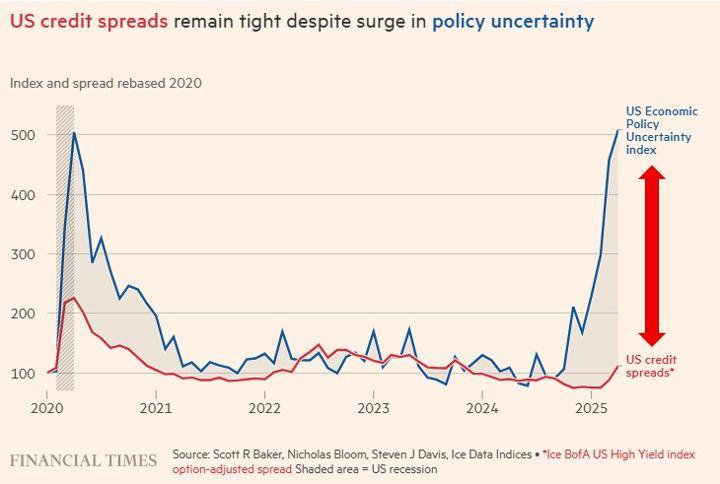
Hay algo en este fuerte rally del mercado que resulta difícil de explicar. A pesar de que la incertidumbre económica sigue siendo muy elevada—incluso superior a la vivida durante la pandemia—y de que, sea cual sea el resultado final ,los aranceles serán más altos que antes de Trump, la bolsa se encuentra nuevamente cerca de sus máximos históricos. Del mismo modo, los diferenciales de crédito se sitúan en niveles históricamente bajos. Conviene mantener la prudencia: los riesgos están claramente presentes, aunque el mercado parezca ignorarlos, al menos por ahora.
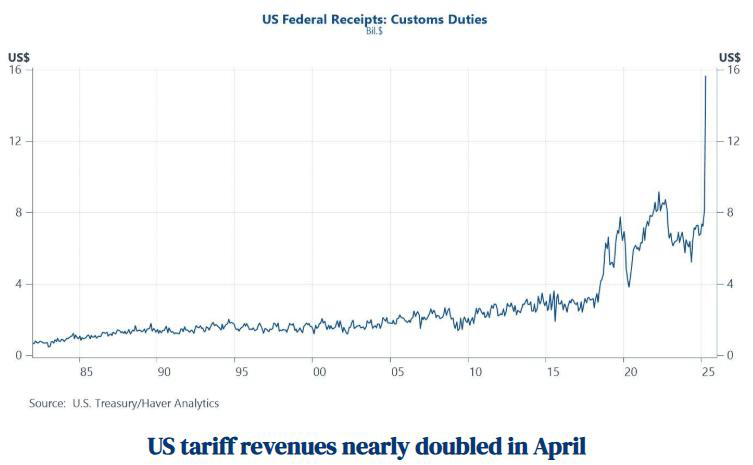
Los ingresos federales recibidos por la imposición de tarifas se duplicaron durante abril. Sin duda, esta noticia alegrará a la administración Trump. El problema es cuando ponemos en términos relativos los cerca de 16 billions ingresados vs el déficit acumulado en los primeros siete meses del año fiscal 2025 (de octubre de 2024 a abril de 2025), que ascendió a 1.05 trillions de dólares, un incremento del 23% en comparación con el mismo período del año anterior. Esta situación de menores ingresos que gastos de la Admistración en EE.UU. es muy preocupante y no parece fácil su solución. Y como sabemos, las dudas generadas por la rebaja de rating a EEUU y su desaforada voracidad a la hora de gastar, está llevando a los inversores, incluidos los bancos centrales, a acumular oro en sus posiciones.
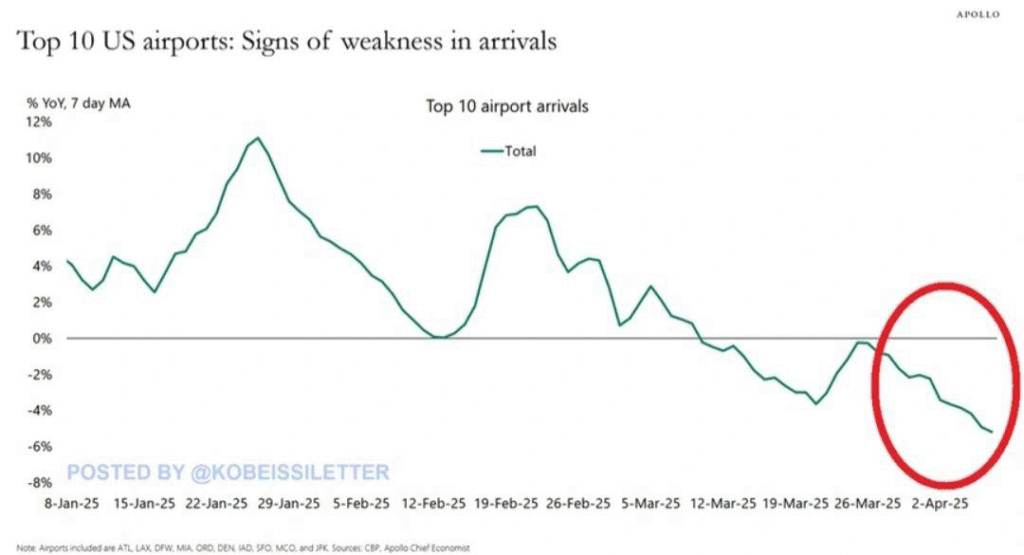
Están disminuyendo las llegadas a los aeropuertos de EE.UU. Con una caída interanual del 5%,
principalmente por una disminución en el turismo, los viajes de negocios y los viajes gubernamentales.
Además, el número de pasajeros europeos que vuelan a EE.UU. cayó un 18% interanual el mes pasado. Y los pasajeros provenientes de México y Canadá han disminuido en un 19% y 7%, respectivamente.
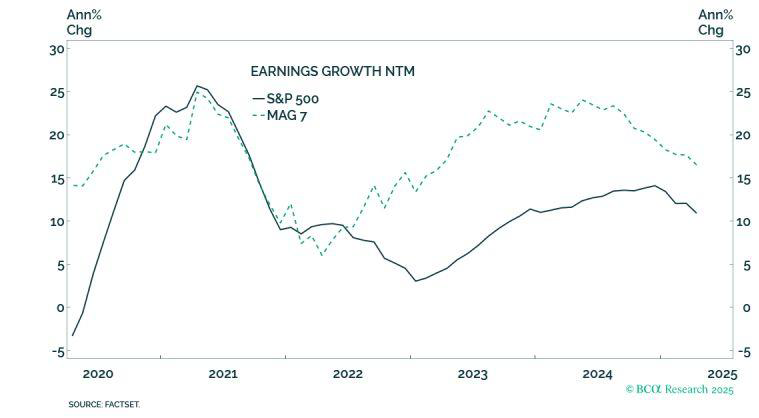
Respecto del crecimiento en beneficios y múltiplos, no sabemos si habrá más ruido tarifario, pero parece evidente que las tarifas serán superiores. Eso afectará sin duda a los márgenes empresariales, como ya se viene reflejando en la caída de estimaciones de beneficios.
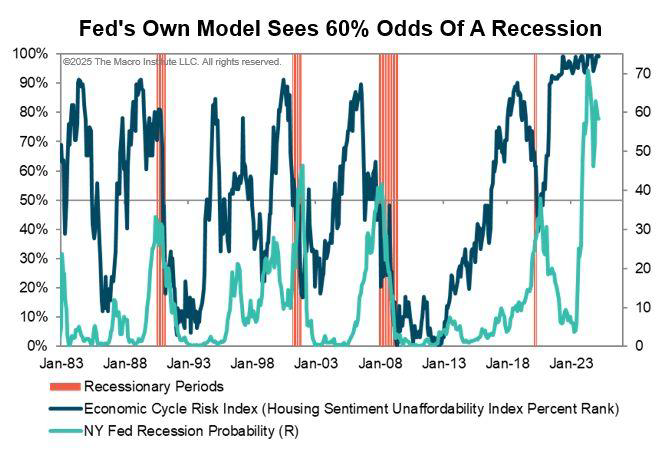
Los indicadores desde diversas perspectivas nos cuentan es que el riesgo macro de una recesión se intensifica. El indicador que observamos es el creado por la propia Reserva Federal, el “NY Fed Recession Probability Index”. Nunca en su historia desde principios de los 80s, había dado un nivel de probabilidad anticipada tan elevado.
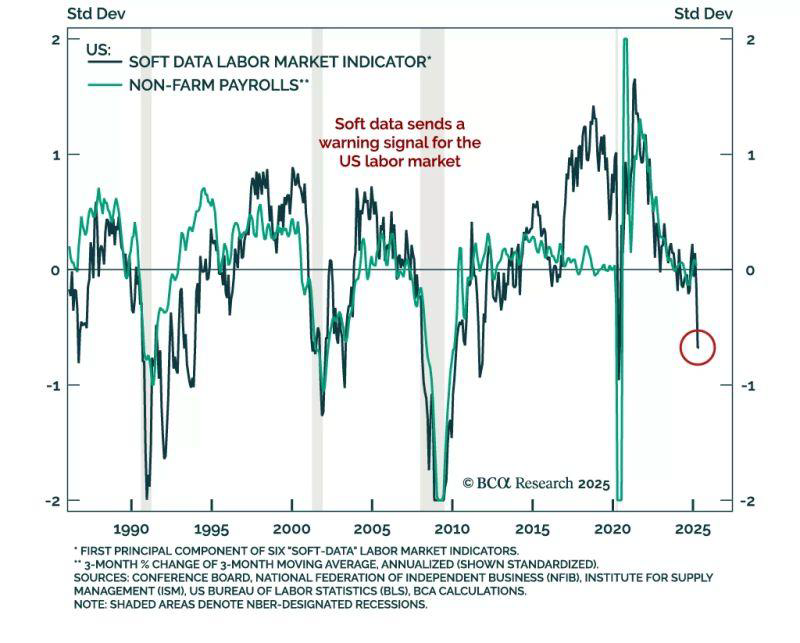
Y hablamos no solo de impacto a nivel de crecimiento económico sino a nivel de empleo, donde los indicadores adelantados apuntan a una desaceleración importante. El último dato conocido del 4,2% de tasas de desempleo sigue mostrándose robusto, aunque con señales de cierta desaceleración respecto a meses anteriores.
En Europa todos los problemas que se perciben en EE.UU. han tenido como resultado un flujo de inversión de la bolsa americana a la europea. El plan Re-Arm anunciado por Comisión europea así como los planes de gasto anunciados por Alemania ha llevado al mejor comportamiento de la renta variable europea, cerrando parte del gap existente con los mercado al otro lado del Atlántico.
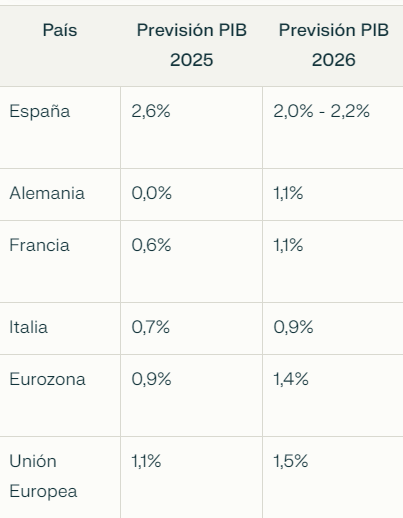
Sin embargo las previsiones de crecimiento muestran un crecimiento débil lo que supone una dificultad añadida para la reducción de la deuda y el déficit público. Además gran parte de este crecimiento está sustentado en el gasto público lo que a la larga no es un crecimiento sano. Aunque la inflación parece actualmente bajo control y el BCE tiene margen para bajar los tipos de interés, no debemos olvidar que programas de gasto público enormes y financiados en gran parte por BCE nos llevarán a una inflación nuevamente como ya hemos visto en el pasado reciente.
Como conclusión sigo pensando en que las circunstancias que hace unas semanas nos asustaron, permanecen inalteradas a pesar de que el mercado interprete otra cosa. Desde ese punto de vista debemos operar con prudencia. En el caso de la renta fija manteniendo duraciones no más allá de tres año en media de los portafolios. En caso de una nueva ampliación brusca de los diferenciales de crédito tomaríamos mayores posiciones en gobiernos en el tramo 5 años de la curva, reduciendo en ese caso la duración en crédito. El HY europeo me sigue pareciendo atractivo.
Con relación a la renta variable, como ya expuse en mi último blog, aprovecharía las ultimas subidas para recortar la exposición esperando poder volver a comprar en niveles al menos como los que vimos a principios de abril. Ciertamente no podemos adivinar qué pasará en el futuro pero al menos debemos contemplar los diferentes escenarios y en función de nuestra aversión a riesgo actuar en consecuencia.
Me permito recomendarles una acción. Estee Lauder Companies Inc.
Sobre el autor

Otros artículos
¿Recesión a la vista en EE.UU.?
En las últimas semanas han aumentado los temores a qué la economía de Estados Unidos, en lugar de tener un aterrizaje suave, llegue a una recesión, entre otros motivos por las incertidumbre provocadas por la administración Trump. Y no faltan razones. En primer lugar, aunque el empleo sigue ofreciendo datos sólidos, lo cierto es que…
Un nuevo escenario para la renta fija europea.
En los últimos días, hemos sido testigos de un movimiento significativo en los mercados de renta fija europeos, marcado por la escalada en la rentabilidad del bono alemán a 10 años, alcanzando niveles por encima del 2,90%, que no habíamos visto en mas de una década. Este ajuste refleja cambios estructurales en las políticas económicas de…